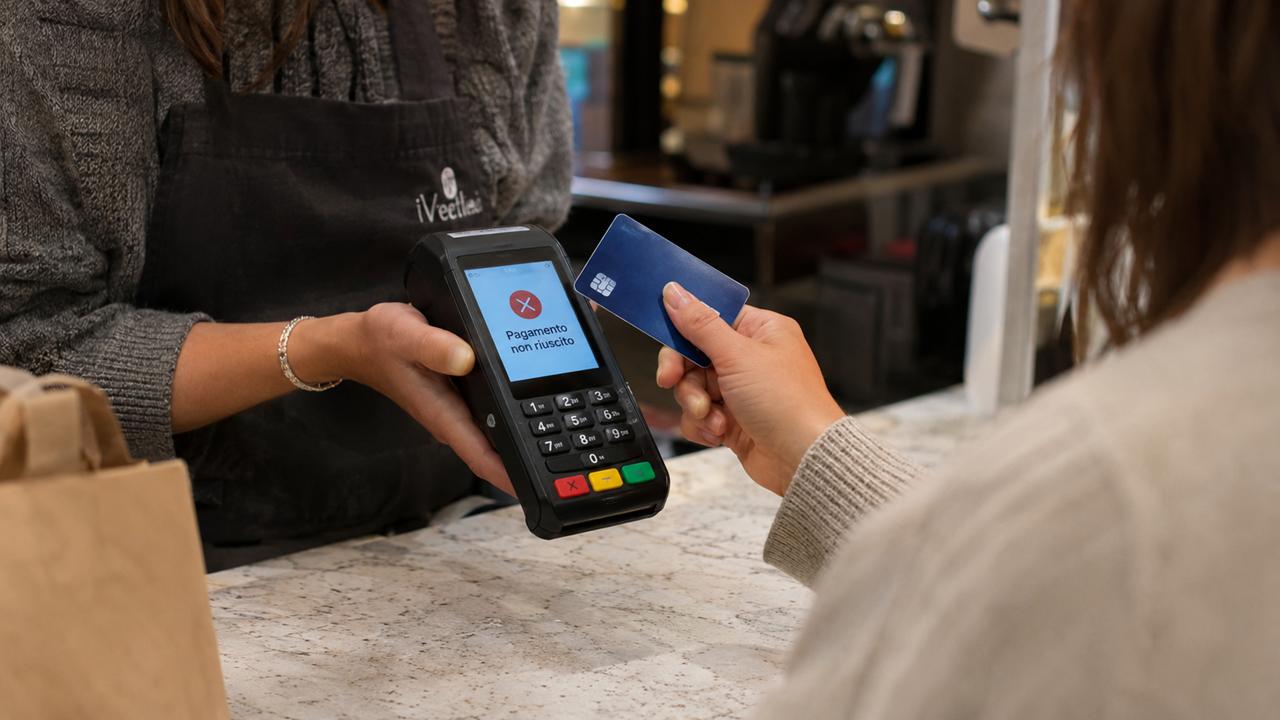
Il cliente avvicina la carta al POS, aspetta qualche secondo e sul terminale compare un messaggio di errore. L’esercente ripete l’operazione e questa volta il pagamento viene confermato. Poco dopo, però, il cliente controlla l’app della banca e trova due movimenti dello stesso importo.
È una situazione che può verificarsi quando una transazione subisce un’interruzione di comunicazione oppure quando l’esito non viene mostrato correttamente dal dispositivo. Il rischio è di ripetere un pagamento che in realtà è già stato autorizzato.
Un pagamento POS duplicato non significa necessariamente che il cliente abbia subito due addebiti definitivi. Prima di procedere con uno storno o un rimborso bisogna distinguere le operazioni effettivamente contabilizzate dalle semplici autorizzazioni.
Pagamento POS duplicato: perché il POS può mostrare due pagamenti uguali
Il problema nasce spesso da un’incertezza sull’esito della prima operazione. Il terminale invia la richiesta di autorizzazione, ma la risposta può arrivare in ritardo oppure non essere visualizzata correttamente.
Se l’esercente ripete subito il pagamento, la seconda richiesta viene elaborata come una nuova transazione. Nel frattempo, la prima potrebbe essere stata autorizzata dalla banca.
Non tutti i casi sono identici. Un cliente può visualizzare due movimenti temporanei anche quando soltanto uno verrà effettivamente contabilizzato. In altre circostanze, invece, entrambe le transazioni risultano completate e occorre intervenire per restituire l’importo riscosso in eccesso.
Autorizzazione e addebito definitivo non sono la stessa cosa
Quando un pagamento viene autorizzato, l’importo può risultare temporaneamente impegnato sulla carta del cliente. La contabilizzazione definitiva avviene successivamente, secondo le procedure del circuito e degli intermediari coinvolti.
L’esercente deve controllare lo stato delle operazioni nel proprio portale POS, verificando se entrambe risultano completate oppure se una è stata annullata o non acquisita.
Come controllare se il pagamento è stato duplicato
La prima verifica riguarda la cronologia delle transazioni. Quasi tutti i moderni servizi POS permettono di consultarla direttamente dal terminale oppure dall’applicazione o dal portale dell’operatore.
Occorre individuare le operazioni effettuate nell’orario indicato dal cliente e confrontare importo, stato e identificativi disponibili.
Due pagamenti dello stesso valore effettuati a pochi secondi di distanza meritano un controllo, ma potrebbero anche riferirsi a due acquisti distinti.
La conferma arriva confrontando i movimenti con la vendita effettiva e, quando disponibile, con il riferimento della transazione.
Se il primo pagamento risulta rifiutato
Quando il sistema indica chiaramente che la prima operazione non è stata autorizzata e ne compare una sola completata, normalmente non c’è un secondo incasso da restituire.
Il cliente potrebbe comunque vedere una prenotazione temporanea nell’app bancaria. In questo caso può essere utile invitarlo a controllare lo stato del movimento presso la propria banca.
L’esercente non dovrebbe effettuare un rimborso soltanto sulla base di una schermata che mostra due importi apparentemente identici.
Se entrambe le operazioni risultano completate
Se la cronologia conferma due transazioni effettivamente acquisite per un solo acquisto, è necessario correggere l’errore.
La procedura dipende dal servizio utilizzato e dallo stato del pagamento. In alcuni casi è disponibile l’annullamento della transazione, mentre in altri occorre effettuare un rimborso.
È importante utilizzare la funzione prevista dal proprio operatore, così che la restituzione rimanga collegata al pagamento originale e sia documentabile.
Storno e rimborso POS: qual è la differenza?
I due termini vengono spesso utilizzati come sinonimi, ma possono indicare operazioni differenti.
Lo storno è generalmente un annullamento effettuato quando la transazione si trova ancora in una fase che consente di bloccarne il completamento. Le condizioni e i tempi disponibili cambiano in base al circuito e al gestore.
Il rimborso, invece, riguarda normalmente una transazione già acquisita. L’esercente dispone la restituzione totale o parziale dell’importo attraverso gli strumenti messi a disposizione dal fornitore.
In entrambi i casi, il momento in cui il cliente vedrà il denaro nuovamente disponibile dipende anche dalla banca che ha emesso la carta.
Non è quindi corretto promettere che un rimborso sarà visibile immediatamente, anche quando l’operazione viene avviata con successo.
Cosa fare davanti al cliente
Se il problema emerge mentre il cliente è ancora alla cassa, è preferibile controllare subito la cronologia POS, evitando ulteriori tentativi di pagamento.
Quando una sola transazione risulta completata, si può mostrare la relativa conferma e spiegare che l’eventuale secondo movimento potrebbe essere temporaneo.
Se entrambe risultano acquisite, bisogna avviare la procedura prevista per correggere l’addebito e fornire al cliente una conferma dell’operazione.
Qualora il terminale non permetta di ricostruire l’esito, è opportuno contattare l’assistenza del gestore prima di effettuare un nuovo incasso o restituire denaro.
Per un negozio che riceve molti pagamenti durante la giornata, disporre di uno storico consultabile rapidamente è una funzione utile quanto la velocità del terminale.
Come evitare nuovi addebiti duplicati
Il primo accorgimento è attendere che il POS mostri un esito definitivo prima di ripetere l’operazione. Se il terminale rimane bloccato, occorre verificare la transazione tramite gli strumenti disponibili.
Anche una connessione stabile aiuta a limitare le situazioni nelle quali il dispositivo non riceve tempestivamente la risposta.
Chi lavora in zone con copertura Internet discontinua può approfondire la nostra guida ai POS con SIM integrata, valutando terminali capaci di utilizzare una connessione dati autonoma.
Non bisogna però confondere la presenza della SIM con la possibilità di elaborare pagamenti offline. Come spieghiamo nel confronto sui POS che funzionano senza connessione, le funzionalità disponibili dipendono dal servizio e dalle condizioni previste dall’operatore.
Un altro accorgimento utile consiste nel confrontare periodicamente le transazioni POS con le vendite registrate. Questa verifica permette di individuare più rapidamente eventuali incassi anomali.
E se il cliente contesta il doppio pagamento alla banca?
Il titolare della carta può rivolgersi alla propria banca quando ritiene di aver subito un addebito errato.
La contestazione può avviare una procedura di verifica attraverso gli intermediari coinvolti. Per l’esercente diventa quindi importante conservare le informazioni relative alla vendita e alle operazioni effettuate.
Se il problema è già stato risolto con un rimborso, bisogna poter dimostrare che la restituzione è stata disposta.
Non è consigliabile effettuare una seconda restituzione mentre è in corso una contestazione, prima di aver chiarito con l’operatore lo stato della pratica: si rischierebbe di rimborsare due volte lo stesso importo.
Domande frequenti
Se il POS dice transazione negata, il cliente può essere stato addebitato?
Può comparire un movimento temporaneo, ma questo non equivale necessariamente a un addebito definitivo. Occorre controllare lo stato della transazione e, se necessario, chiedere una verifica agli intermediari.
Quanto tempo richiede un rimborso POS?
Dipende dal gestore del pagamento e dalla banca del cliente. L’avvio del rimborso può essere immediato, mentre la disponibilità effettiva della somma può richiedere diversi giorni lavorativi.
Posso restituire in contanti un pagamento duplicato con carta?
È preferibile utilizzare la procedura di rimborso prevista dal gestore POS, mantenendo il collegamento con la transazione originale. Eventuali modalità alternative devono essere valutate secondo le condizioni contrattuali e gli obblighi applicabili.