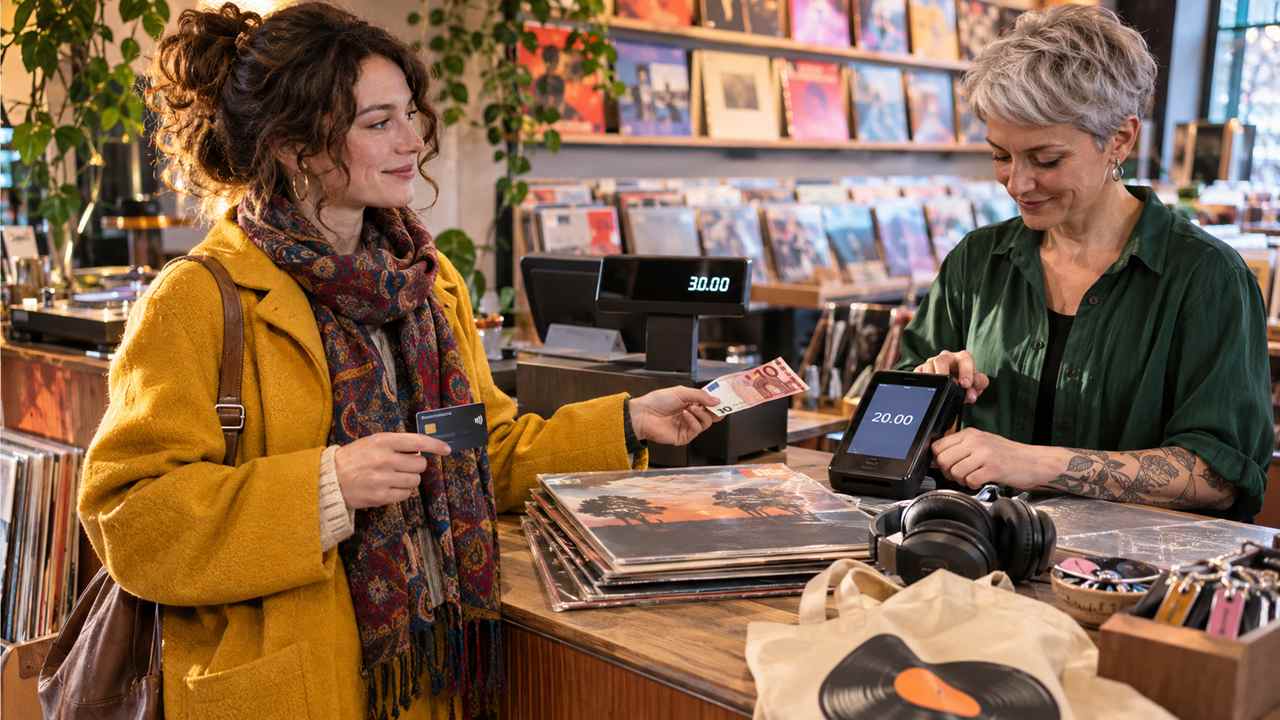
Un cliente arriva alla cassa con 30 euro di acquisti, consegna una banconota da 10 euro e chiede di pagare il resto con carta. È una richiesta comune nei negozi, soprattutto quando si vogliono utilizzare gli ultimi contanti disponibili oppure dividere la spesa tra metodi di pagamento differenti.
Per l’esercente, accettare un pagamento misto con contanti e POS non è complicato, ma bisogna fare attenzione alla registrazione dell’incasso. Il totale della vendita deve corrispondere alla somma effettivamente ricevuta, distinguendo la quota pagata in contanti da quella elettronica.
Il problema può nascere quando il registratore di cassa non prevede una funzione per suddividere il pagamento oppure quando l’importo viene inserito in modo errato sul terminale. Vediamo come organizzare l’operazione e quali errori evitare.
Pagamento misto con contati e POS: si può?
Sì. Un cliente può concordare con il commerciante di saldare un unico acquisto utilizzando due metodi di pagamento.
Per esempio, su una spesa di 75 euro può versarne 25 in contanti e pagare i restanti 50 con il POS.
Non occorre necessariamente suddividere la vendita in due acquisti distinti. Se il sistema di cassa supporta i pagamenti misti, è possibile registrare un’unica operazione commerciale specificando gli importi incassati con ciascun metodo.
La possibilità di gestire questa suddivisione direttamente dal registratore dipende dal software installato. Alcuni sistemi prevedono una funzione dedicata, spesso indicata come pagamento multiplo o pagamento combinato; altri richiedono una procedura differente.
Il POS, invece, deve elaborare soltanto la quota che il cliente ha scelto di pagare elettronicamente.
Come registrare un pagamento misto sul registratore di cassa
Immaginiamo una vendita da 48 euro. Il cliente consegna 20 euro in contanti e vuole saldare i restanti 28 euro con carta.
Dopo aver registrato gli articoli, l’esercente seleziona la modalità di pagamento misto, se disponibile, e attribuisce 20 euro ai contanti. Il sistema calcola quindi il residuo da incassare.
A questo punto bisogna richiedere sul POS un pagamento di 28 euro, attendere la conferma e completare la vendita sul registratore.
Il documento commerciale deve rappresentare correttamente il corrispettivo e le modalità di pagamento utilizzate, secondo le funzioni previste dal sistema di cassa.
Perché non bisogna inserire l’intero importo sul POS
Se il cliente ha già consegnato 20 euro in contanti, richiedere un pagamento elettronico di 48 euro significherebbe incassare complessivamente 68 euro per una vendita da 48.
L’errore può essere evitato mostrando al cliente l’importo sul terminale prima che avvicini la carta.
È altrettanto importante non registrare l’intera vendita come pagamento elettronico quando una parte è stata riscossa in contanti. In questo caso il totale degli incassi potrebbe risultare corretto, ma la suddivisione tra i metodi di pagamento sarebbe sbagliata.
Serve emettere due scontrini?
In generale, un acquisto unitario può essere documentato con un solo documento commerciale, anche quando il cliente utilizza due strumenti di pagamento.
La suddivisione dell’incasso non equivale necessariamente a due vendite separate.
Un negozio che vende un paio di scarpe da 90 euro, per esempio, non deve creare artificialmente due acquisti da 45 euro soltanto perché il cliente desidera utilizzare contanti e carta.
Occorre invece che il registratore sia configurato per riportare correttamente il pagamento e che l’operazione venga completata secondo le procedure previste.
La ricevuta emessa dal POS conferma la transazione elettronica, ma non sostituisce il documento commerciale fiscalmente previsto.
Pagamento misto e collegamento POS-registratore telematico nel 2026
Dal 2026, per gli esercenti soggetti alla relativa disciplina, è previsto il collegamento logico tra gli strumenti utilizzati per accettare pagamenti elettronici e quelli impiegati per certificare i corrispettivi.
L’associazione viene gestita attraverso il portale Fatture e Corrispettivi dell’Agenzia delle Entrate e non richiede necessariamente un collegamento fisico tra POS e registratore.
Questa distinzione è importante anche per i pagamenti misti.
Il registratore deve memorizzare correttamente le modalità con cui è stata saldata la vendita, indicando la componente elettronica e quella in contanti. L’associazione amministrativa tra gli strumenti, da sola, non corregge un importo inserito erroneamente alla cassa.
Le disposizioni sul collegamento tra POS e registratore telematico riguardano quindi anche l’organizzazione delle operazioni quotidiane, non soltanto la registrazione iniziale dei dispositivi.
Cosa succede se il POS non comunica con il gestionale?
In un sistema integrato, il registratore o il software di cassa può inviare direttamente al terminale l’importo da incassare.
Se invece i due dispositivi lavorano separatamente, l’esercente deve digitare manualmente la quota elettronica.
Questa seconda configurazione richiede maggiore attenzione, perché un errore di inserimento può creare una differenza tra la vendita registrata e il pagamento effettivamente ricevuto.
Il collegamento logico previsto dalla normativa fiscale non implica che tutti i terminali dispongano di un’integrazione automatica con il software di cassa.
Il cliente vuole dividere il pagamento tra due carte
Una situazione simile si presenta quando due persone desiderano dividere una spesa, pagando ciascuna con la propria carta.
Se il totale è di 60 euro, l’esercente può elaborare due transazioni da 30 euro, purché il proprio sistema consenta di registrare correttamente la suddivisione.
Dal punto di vista del POS si tratta di due operazioni distinte, ciascuna con la propria autorizzazione e il proprio identificativo.
Questo significa anche che potrebbero essere applicate due commissioni. Se il contratto prevede una componente fissa per transazione, dividere il pagamento può costare più che elaborarne uno solo.
La differenza è meno evidente con tariffe esclusivamente percentuali, ma anche in quel caso possono intervenire arrotondamenti o condizioni specifiche.
Per le attività che ricevono spesso pagamenti di piccolo importo, le condizioni previste dal Protocollo POS 2026 sulle commissioni meritano attenzione quando si confrontano le offerte degli operatori.
Cosa fare se una delle due transazioni viene rifiutata?
Supponiamo che un cliente voglia pagare 100 euro utilizzando due carte. La prima transazione da 40 euro viene autorizzata, ma il secondo pagamento da 60 euro viene rifiutato.
L’esercente ha ricevuto soltanto una parte dell’importo dovuto. Prima di concludere la vendita deve quindi concordare con il cliente come saldare il residuo.
Il pagamento già autorizzato non deve essere ripetuto automaticamente.
Se il cliente decide di rinunciare all’acquisto, occorre gestire l’annullamento o il rimborso della prima transazione secondo le procedure del gestore POS.
Se invece preferisce utilizzare contanti o un’altra carta per i 60 euro mancanti, bisogna registrare correttamente il nuovo metodo di pagamento.
L’importante è non confondere un’operazione rifiutata con una già autorizzata, ma non ancora visualizzata correttamente dal terminale.
Come controllare gli incassi alla fine della giornata
I pagamenti misti richiedono una verifica accurata soprattutto quando il negozio registra molte vendite.
A fine giornata, il totale dei corrispettivi deve poter essere ricondotto alle somme effettivamente ricevute, considerando separatamente contanti e pagamenti elettronici.
Per esempio, se una giornata si chiude con 1.200 euro di vendite, di cui 350 in contanti e 850 con carta, i report devono consentire di ricostruire questa ripartizione.
Non bisogna però confondere il totale lordo delle transazioni POS con l’importo successivamente accreditato sul conto: le commissioni possono essere trattenute secondo modalità differenti e gli accrediti possono comprendere operazioni di più giornate.
Un sistema che facilita la riconciliazione automatica degli incassi POS può ridurre il lavoro necessario per confrontare transazioni e movimenti bancari, ma rimane importante verificare anche i dati registrati dalla cassa.
Come evitare errori nei pagamenti combinati
Quando il cliente chiede di pagare in due modi, è utile confermare subito la ripartizione degli importi e inserirla nel sistema di cassa prima di avviare la transazione elettronica.
Se il registratore dispone di una funzione dedicata, il personale dovrebbe conoscere la procedura corretta. In caso contrario, è opportuno chiedere al fornitore del gestionale come registrare il pagamento rispettando le specifiche del dispositivo.
Un’ulteriore precauzione consiste nel controllare l’esito del POS prima di completare la vendita. La conferma del pagamento deve essere effettiva, non semplicemente presunta perché il cliente ha avvicinato la carta.
Con una procedura chiara, il pagamento misto rimane una normale operazione di cassa e non richiede complicazioni per il cliente.
Domande frequenti
Posso pagare metà in contanti e metà con il POS?
Sì, se il commerciante accetta la suddivisione. Il registratore deve consentire di documentare correttamente la vendita e le modalità di pagamento utilizzate.
Il pagamento misto comporta due commissioni POS?
Se viene effettuata una sola transazione elettronica, la commissione riguarda normalmente quella transazione. Se si utilizzano due carte, vengono elaborate due operazioni e possono applicarsi costi distinti.
Se il POS rifiuta il pagamento, devo annullare anche la quota in contanti?
Non necessariamente. Il cliente può saldare il residuo con un altro metodo. Se la vendita viene annullata, occorre invece gestire la restituzione delle somme già ricevute e l’eventuale rettifica fiscale.