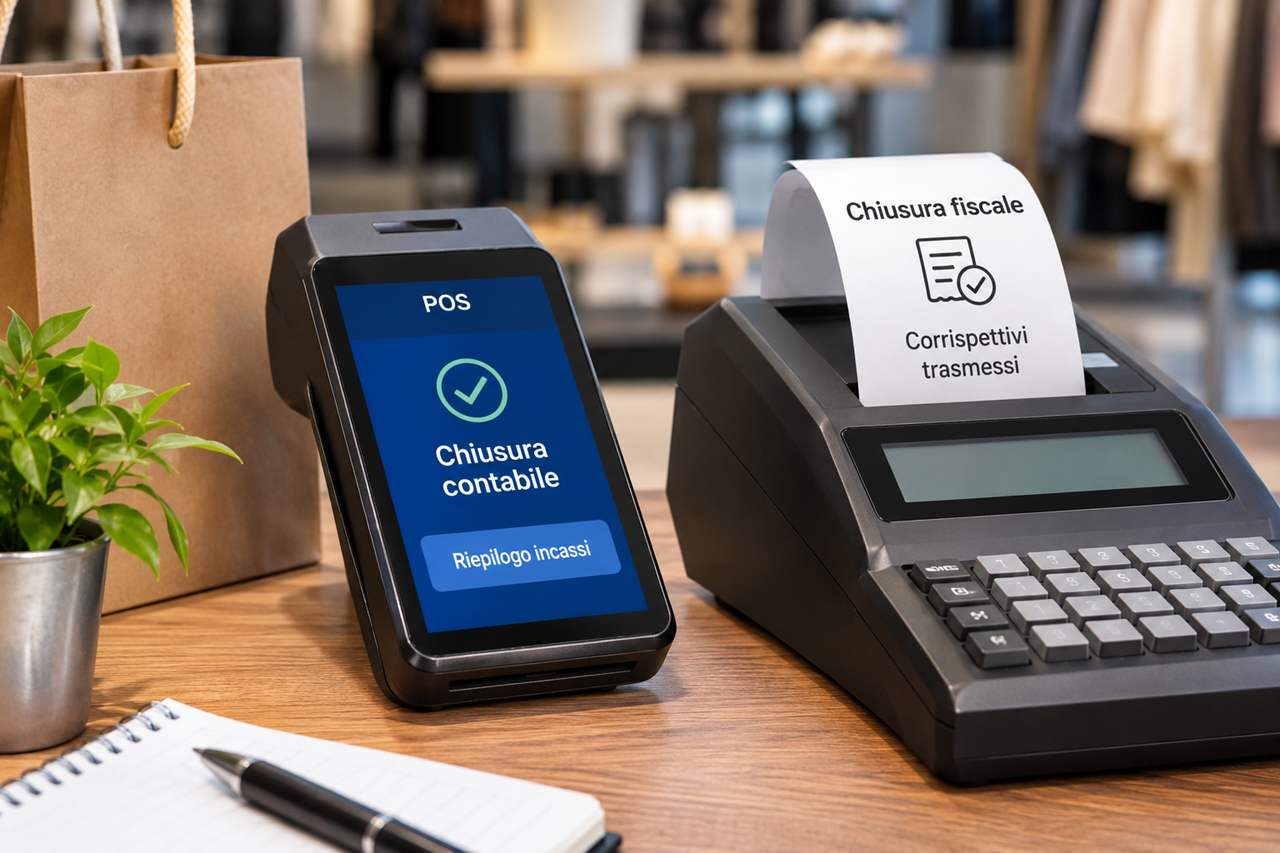
A fine giornata un commerciante controlla gli incassi, stampa il riepilogo del POS e chiude il registratore telematico. I due dispositivi possono mostrare importi differenti, anche quando tutte le vendite sono state registrate correttamente.
La ragione è che la chiusura contabile del POS e quella fiscale del registratore svolgono funzioni distinte. La prima riguarda le transazioni elettroniche elaborate dal gestore dei pagamenti, la seconda la memorizzazione e la trasmissione dei corrispettivi all’Agenzia delle Entrate.
Dal 2026, con l’obbligo di collegamento tra strumenti di pagamento e registratori telematici, controllare i dati è diventato ancora più importante. L’associazione prevista dalla normativa, però, non rende equivalenti le due procedure e non implica necessariamente una comunicazione diretta tra i dispositivi.
A cosa serve la chiusura contabile del POS
La chiusura contabile riguarda le operazioni effettuate con carta attraverso il terminale. Nei sistemi che la prevedono, consente di concludere il ciclo delle transazioni e trasmettere o consolidare i dati necessari alla loro contabilizzazione.
Le modalità dipendono dall’operatore e dal dispositivo. Alcuni POS tradizionali prevedono una procedura eseguibile dal terminale; altri servizi gestiscono automaticamente la contabilizzazione e mettono a disposizione i riepiloghi nell’applicazione o nell’area riservata.
Nexi, per esempio, include la chiusura contabile tra le operazioni di servizio dei terminali tradizionali e degli SmartPOS. Attraverso Nexi Business è inoltre possibile consultare le transazioni e scaricare i dati relativi agli incassi.
Il riepilogo permette di controllare le operazioni elettroniche registrate, ma non sostituisce la chiusura fiscale della cassa.
La chiusura POS deve essere effettuata ogni sera?
Dipende dal contratto e dalla configurazione del terminale.
Quando la contabilizzazione è automatica, l’esercente potrebbe non dover avviare manualmente alcuna procedura. Nei dispositivi che richiedono una chiusura contabile, invece, bisogna seguire le istruzioni del gestore.
È importante distinguere anche la chiusura contabile dal semplice riepilogo delle transazioni. La stampa dei totali può avere una funzione di controllo, ma non necessariamente avvia una nuova operazione di regolamento.
Per verificare le modalità previste dal proprio servizio, il riferimento rimane la documentazione dell’operatore.
La chiusura fiscale riguarda le vendite registrate
La chiusura fiscale viene effettuata attraverso il registratore telematico e riguarda i corrispettivi memorizzati durante l’attività.
Al termine del periodo di riferimento, il registratore predispone i dati da trasmettere all’Agenzia delle Entrate secondo le regole previste per la certificazione dei corrispettivi.
In questo caso vengono considerate le vendite registrate fiscalmente, indipendentemente dal fatto che il cliente abbia pagato in contanti, con carta o attraverso un altro metodo.
Il documento commerciale emesso durante la vendita certifica l’operazione secondo la disciplina applicabile. La ricevuta prodotta dal POS, invece, documenta l’esito del pagamento elettronico.
Per questo motivo, anche quando l’importo coincide, i due documenti hanno funzioni proprie.
Il POS può sostituire il registratore telematico?
Un normale terminale di pagamento non svolge automaticamente le funzioni fiscali del registratore.
Esistono sistemi integrati che riuniscono la gestione dei pagamenti e quella dei corrispettivi, ma occorre verificare quali componenti siano effettivamente abilitate alla certificazione fiscale.
L’obbligo di collegamento tra POS e registratore telematico introdotto nel 2026 riguarda l’associazione degli strumenti attraverso il portale dell’Agenzia delle Entrate.
Questa procedura, di per sé, non trasforma un terminale bancario in un registratore fiscale.
Perché i totali POS e quelli della cassa possono essere differenti
Immaginiamo un negozio che durante la giornata registra vendite per 1.200 euro, di cui 850 pagati con carta e 350 in contanti.
Il registratore telematico considera i corrispettivi delle vendite, quindi il totale di 1.200 euro. Il riepilogo del POS riguarda invece gli 850 euro incassati elettronicamente attraverso quel dispositivo.
La differenza è normale, perché i due importi rappresentano grandezze distinte.
Altre discrepanze possono dipendere da rimborsi, storni, più terminali utilizzati nello stesso punto vendita o orari di chiusura che non coincidono.
Un esercente che dispone di due POS, per esempio, deve considerare entrambi i riepiloghi per ricostruire tutti gli incassi elettronici.
Occorre inoltre prestare attenzione alle operazioni effettuate vicino alla mezzanotte o dopo l’orario di chiusura contabile del gestore. La data utilizzata per il regolamento bancario può essere diversa da quella della vendita.
Chiusura POS e accredito sul conto: qual è il rapporto?
La chiusura contabile e l’accredito rappresentano momenti distinti.
Dopo l’autorizzazione del pagamento, l’operazione viene elaborata secondo le procedure del gestore. Il denaro viene successivamente reso disponibile sul conto dell’esercente nei tempi previsti dal contratto.
Alcuni operatori accreditano gli incassi rapidamente su un conto associato al servizio; altri seguono finestre di regolamento che possono dipendere dai giorni lavorativi.
Per questo, il totale visualizzato sul POS a fine giornata potrebbe non coincidere con i movimenti già presenti sul conto bancario.
Anche le commissioni incidono sul confronto: a seconda del servizio, gli accrediti possono essere presentati al netto delle commissioni oppure accompagnati da addebiti separati.
I tempi di accredito POS e le differenze tra T+0, T+1 e T+2 riguardano proprio questa fase successiva all’elaborazione del pagamento.
Come controllare gli incassi alla fine della giornata
Il controllo dovrebbe distinguere tre elementi: le vendite fiscalmente registrate, i pagamenti elettronici effettivamente accettati e gli importi che verranno accreditati dal gestore.
Il primo riferimento è il riepilogo dei corrispettivi del registratore telematico. Da qui è possibile verificare le modalità di pagamento associate alle vendite.
Il secondo è lo storico delle transazioni del POS, attraverso il quale individuare pagamenti completati, eventuali storni e rimborsi.
Infine, il rendiconto del gestore permette di ricostruire le commissioni e gli accrediti.
Se emerge una differenza, conviene controllare prima le singole operazioni, anziché modificare immediatamente i dati della cassa.
Un pagamento suddiviso tra contanti e carta, per esempio, deve essere registrato riportando correttamente le due quote. La somma delle modalità di pagamento deve corrispondere al corrispettivo della vendita.
Cosa fare quando manca una transazione nel riepilogo POS
Prima di ripetere un pagamento o correggere una registrazione bisogna verificarne lo stato.
La transazione potrebbe essere stata rifiutata, annullata oppure elaborata attraverso un altro terminale. In alcuni casi possono verificarsi problemi di comunicazione che rendono temporaneamente incerto l’esito.
Il controllo dello storico e dei riferimenti dell’operazione permette di distinguere queste situazioni.
Quando il pagamento risulta effettivamente completato ma manca dal riepilogo atteso, è opportuno rivolgersi all’assistenza del gestore con data, importo e identificativo della transazione.
Cosa cambia con il collegamento POS-cassa del 2026
Dal 2026 gli esercenti interessati dall’obbligo devono associare gli strumenti di pagamento elettronico a quelli utilizzati per la certificazione dei corrispettivi, attraverso la procedura dell’Agenzia delle Entrate.
L’adempimento riguarda anche la corretta indicazione delle modalità di pagamento nei dati memorizzati e trasmessi.
Il collegamento è di natura logica: l’associazione viene registrata sul portale fiscale e non richiede necessariamente un cavo tra POS e registratore.
La normativa prevede inoltre una tolleranza del 5% per determinate discrepanze nel numero delle operazioni elettroniche, introdotta dal Decreto Legislativo 148/2026.
La percentuale non riguarda gli importi incassati e non elimina l’obbligo di collegamento.
Come previsto dalla disciplina sui disallineamenti tra POS e scontrini, la tolleranza riguarda specifiche conseguenze sanzionatorie, non una quota di vendite che possa essere omessa dalla certificazione.
Per gli esercenti rimane quindi importante verificare periodicamente che le operazioni elettroniche siano registrate correttamente e che i dispositivi utilizzati risultino associati.
La chiusura contabile POS sostituisce quella fiscale?
Le due operazioni rimangono distinte anche quando il sistema di pagamento e quello di cassa sono integrati.
La chiusura del POS riguarda la gestione delle transazioni elettroniche e il relativo processo contabile. La chiusura fiscale riguarda invece i corrispettivi memorizzati e trasmessi all’Agenzia delle Entrate.
Un negozio che utilizza un terminale autonomo e un registratore separato deve quindi seguire le procedure previste per entrambi.
Se dispone di un sistema integrato, occorre verificare come vengono eseguite le rispettive funzioni e quali operazioni siano automatizzate.
Il controllo degli incassi a fine giornata rimane necessario anche quando la tecnologia riduce le operazioni manuali, perché il riepilogo del gestore dei pagamenti e quello fiscale continuano a rappresentare informazioni con finalità distinte.
Domande frequenti
Se dimentico la chiusura contabile del POS perdo gli incassi?
Non necessariamente. Le conseguenze dipendono dal terminale e dalle procedure del gestore. Occorre verificare lo stato delle transazioni e le modalità previste per la contabilizzazione, evitando di ripetere pagamenti già autorizzati.
La ricevuta del POS vale come scontrino fiscale?
No. La ricevuta POS documenta il pagamento elettronico, mentre il documento commerciale viene emesso secondo le regole previste per la certificazione dei corrispettivi.
Posso effettuare la chiusura fiscale prima di quella del POS?
Le procedure seguono regole proprie. L’ordine operativo dipende dai dispositivi e dalla configurazione utilizzata, ma è importante che i dati delle vendite e quelli dei pagamenti siano correttamente registrati e verificabili.