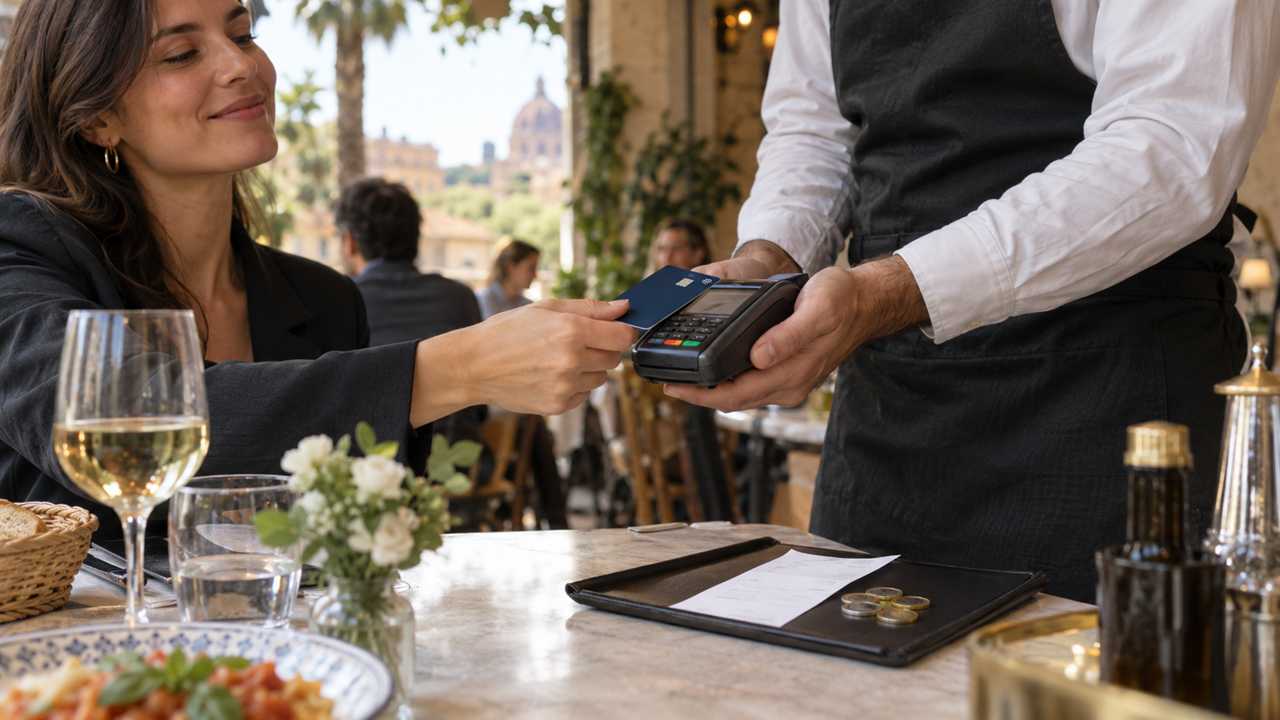
Sempre più POS permettono al cliente di aggiungere una mancia prima di completare il pagamento, una funzione particolarmente utile per ristoranti, bar e strutture ricettive. Se un conto è di 50 euro e il cliente decide di pagare 55 euro con la carta, però, come devono essere trattati i 5 euro aggiuntivi? E soprattutto, la mancia può essere inserita nello scontrino?
La normativa fornisce una risposta molto chiara sulla natura fiscale della somma, mentre lascia maggiore libertà sulle modalità con cui l’esercente deve contabilizzarla.
La mancia pagata con POS è perfettamente ammessa
L’Agenzia delle Entrate considera espressamente anche le mance corrisposte attraverso mezzi di pagamento elettronici.
Per il ristorante o la struttura che raccoglie la somma destinata ai propri dipendenti, la mancia rappresenta una mera movimentazione finanziaria fuori campo IVA. Non aumenta quindi il volume d’affari dell’attività e, ai fini delle imposte dirette, non costituisce né un ricavo né un costo del datore di lavoro.
Un cliente può quindi pagare tranquillamente il conto e aggiungere una liberalità utilizzando la stessa carta.
Se una consumazione costa 50 euro e vengono lasciati altri 5 euro di mancia, il corrispettivo della vendita resta pari a 50 euro. I restanti 5 devono essere individuabili separatamente come somma destinata ai lavoratori.
La mancia deve comparire sullo scontrino?
La normativa fiscale non stabilisce una modalità obbligatoria con cui la mancia deve essere rappresentata nel documento commerciale. L’Agenzia delle Entrate richiede invece che le somme destinate ai dipendenti siano rendicontate separatamente dai corrispettivi dell’attività, lasciando al datore di lavoro la scelta delle misure contabili e finanziarie più adatte.
Non esiste quindi una disposizione che imponga di inserire la mancia nello scontrino, né una regola ufficiale che stabilisca una specifica dicitura da utilizzare. Alcuni sistemi di cassa consentono di evidenziarla separatamente, ma la configurazione deve preservarne la natura di liberalità fuori campo IVA e la separazione rispetto al corrispettivo della vendita.
Prima di attivare questa funzione è quindi opportuno verificare le modalità previste dal proprio Registratore Telematico o gestionale e confrontarsi con il relativo fornitore o con il consulente fiscale.
Cosa cambia con il collegamento tra POS e cassa
Dal 2026 gli strumenti utilizzati per accettare pagamenti elettronici devono essere associati agli strumenti impiegati per la certificazione dei corrispettivi.
Questo nuovo collegamento non trasforma però la mancia in un corrispettivo imponibile e non modifica le regole fiscali stabilite dall’Agenzia delle Entrate.
Per un locale che raccoglie regolarmente mance elettroniche diventa piuttosto utile scegliere POS e sistemi di cassa che permettano di gestire e ricostruire facilmente queste somme, evitando di confonderle con gli incassi derivanti dalle vendite.
E le tasse sulla mancia?
Quando viene successivamente attribuita al dipendente, la mancia costituisce reddito da lavoro.
Per il personale delle strutture ricettive e degli esercizi di somministrazione è previsto, rispettando i requisiti di legge, un regime agevolato con imposta sostitutiva del 5%. Dal 2025 il beneficio può riguardare mance fino al 30% del reddito percepito nell’anno per queste prestazioni e lavoratori con redditi da lavoro dipendente dell’anno precedente non superiori a 75.000 euro.
La regola pratica per l’esercente resta quindi una: la mancia può essere incassata tramite POS, ma deve rimanere chiaramente separata dal corrispettivo dell’attività.