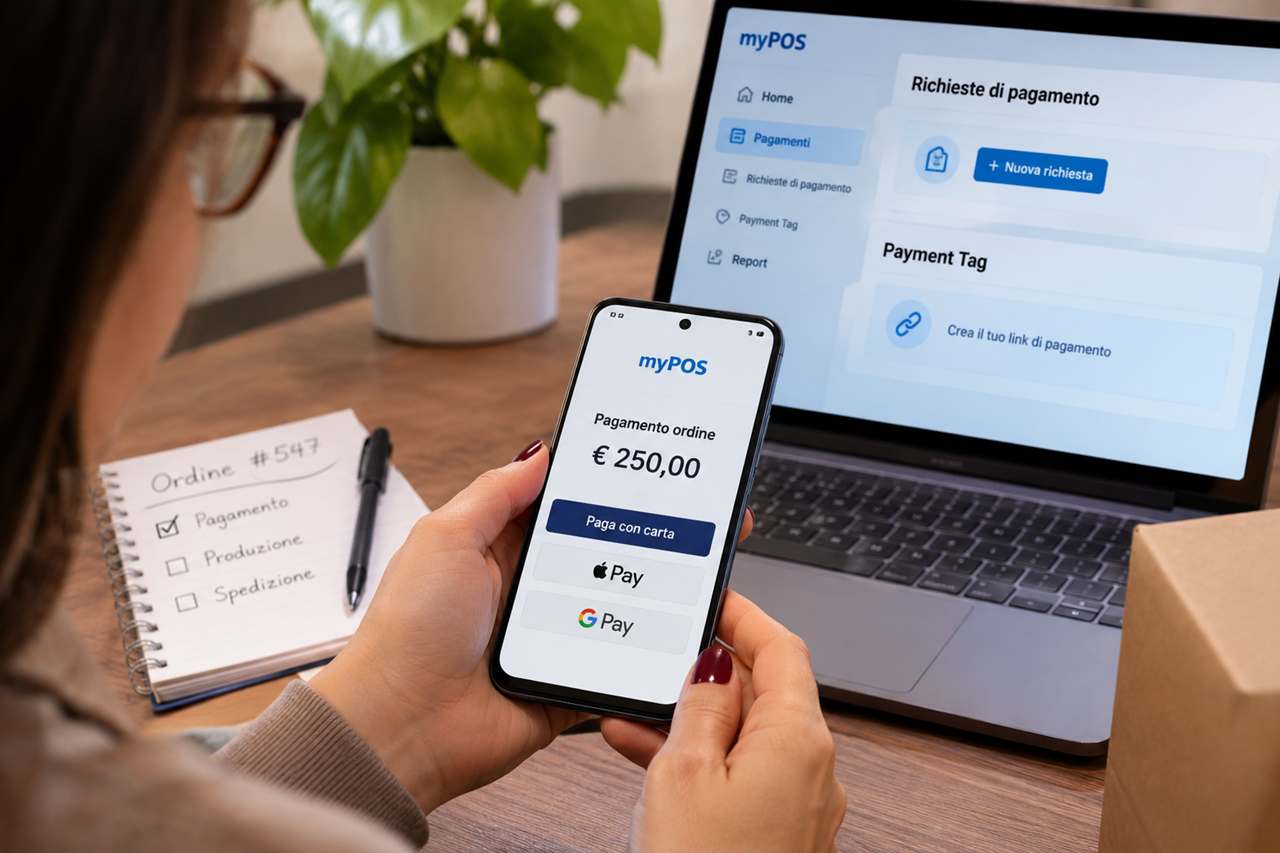
Un cliente ordina un prodotto tramite WhatsApp e chiede di pagarlo prima della spedizione. Un altro vuole versare un anticipo per un servizio che verrà eseguito la settimana successiva. In entrambi i casi, l’esercente può ricevere il pagamento elettronico anche quando il cliente non si trova davanti al terminale POS.
myPOS mette a disposizione due strumenti che rispondono a queste esigenze: Richiesta di pagamento e Payment Tag. Entrambi utilizzano un link che conduce a una pagina di pagamento, ma sono progettati per modalità di incasso differenti.
La Richiesta di pagamento è collegata a una specifica operazione, con importo e destinatario definiti. Payment Tag, invece, crea un collegamento riutilizzabile, adatto a ricevere pagamenti ripetuti attraverso lo stesso indirizzo.
Qual è la differenza tra Payment Tag e Richiesta di pagamento?
Il funzionamento di base è simile: il cliente riceve un collegamento, apre una pagina sicura e completa il pagamento con uno dei metodi supportati.
A cambiare è il modo in cui l’esercente prepara la richiesta.
| Caratteristica | myPOS Payment Tag | myPOS Richiesta di pagamento |
| Tipo di link | Riutilizzabile | Collegato a una richiesta specifica |
| Importo | Predefinito oppure inserito dal cliente | Stabilito dall’esercente |
| Invio | Lo stesso link può essere condiviso più volte | Si genera una richiesta per l’operazione |
| Applicazione tipica | Pagamenti ripetuti, cataloghi, raccolta ordini | Anticipi, saldi, ordini individuali |
| Canone specifico | 0 € | 0 € |
| Accredito | Sul conto aziendale myPOS | Sul conto aziendale myPOS |
Entrambi i servizi sono rivolti alle attività che vogliono accettare pagamenti online senza dover necessariamente creare un sito e-commerce.
myPOS Payment Tag: un link che si può utilizzare più volte
Payment Tag consente di creare un indirizzo di pagamento personalizzato attraverso il proprio account myPOS.
Una volta generato, il collegamento può essere condiviso con più clienti e utilizzato per ricevere pagamenti successivi.
L’esercente può stabilire un importo oppure lasciare che sia il cliente a inserirlo, secondo la configurazione scelta.
Questa possibilità rende Payment Tag interessante quando il pagamento non nasce ogni volta da una richiesta individuale.
Quando usare un link riutilizzabile
Immaginiamo un negozio che realizza confezioni regalo su ordinazione. I clienti scelgono il contenuto attraverso WhatsApp e ricevono le indicazioni per completare il pagamento.
Se il prezzo delle confezioni è fisso, l’esercente può creare un Payment Tag con l’importo già impostato e condividere lo stesso collegamento con gli acquirenti.
Se invece vende articoli con prezzi variabili, può configurare il link affinché il cliente inserisca la somma richiesta.
Questa seconda modalità richiede maggiore attenzione nella riconciliazione degli ordini: l’esercente deve poter associare ogni pagamento alla vendita corrispondente e verificare che l’importo inserito sia corretto.
Il Payment Tag può essere condiviso attraverso email, SMS e applicazioni di messaggistica. La pagina di pagamento supporta anche i wallet digitali previsti dal servizio.
Quanto costa Payment Tag?
myPOS indica un canone mensile di 0 euro, senza costi di configurazione specifici per il servizio.
Per le carte personali nazionali e dello Spazio economico europeo, la tariffa pubblicizzata è dell’1,30% per transazione.
Le carte American Express sono indicate al 2,50%, mentre per le altre carte personali e commerciali la tariffa di riferimento è del 2,90%.
Si tratta delle percentuali riportate nella pagina commerciale del servizio. Per conoscere l’eventuale componente fissa e tutte le condizioni applicabili bisogna consultare il tariffario completo del proprio account.
PAGAMENTI ONLINE CON MYPOS
Payment Tag: un solo link per incassare più volte
Crea un collegamento riutilizzabile da condividere via WhatsApp, SMS o email. Scegli un importo fisso oppure lascia che sia il cliente a inserirlo.
✓ Zero canone mensile ✓ Commissioni dall’1,30%*
Consulta i servizi di pagamento myPOS
*Tariffa pubblicizzata per carte personali nazionali e SEE. Altre carte e circuiti prevedono commissioni differenti. Verificare il tariffario applicabile.
Richiesta di pagamento myPOS: un collegamento per ogni operazione
La Richiesta di pagamento è pensata per l’incasso di un importo specifico.
L’esercente genera il link dal proprio account myPOS, inserisce la somma e i dati necessari, quindi lo invia al cliente attraverso SMS, email o un’app di messaggistica.
Il destinatario apre il collegamento e completa il pagamento sulla pagina predisposta da myPOS.
È una modalità adatta quando il prezzo è stato concordato individualmente e il commerciante vuole distinguere ogni operazione.
Incassare un anticipo prima di iniziare un lavoro
Facciamo l’esempio di un laboratorio riceve un ordine per un articolo personalizzato dal valore di 250 euro. Prima di avviare la lavorazione richiede un anticipo di 100 euro.
Con la Richiesta di pagamento può generare un collegamento relativo esattamente a quell’importo e inviarlo al cliente.
Una volta ricevuta la conferma, il laboratorio può associare la transazione all’ordine e procedere con la lavorazione, secondo gli accordi commerciali.
Quando il prodotto è pronto, può essere generata una nuova richiesta per il saldo residuo.
Questa modalità evita di chiedere al cliente di inserire manualmente l’importo e consente all’esercente di controllare separatamente anticipo e saldo.
La funzione è quindi interessante per attività che lavorano su ordinazione, con preventivi personalizzati oppure con pagamenti suddivisi in più momenti.
Quanto costa una Richiesta di pagamento?
Anche per la Richiesta di pagamento myPOS indica l’assenza di un canone mensile specifico.
Le commissioni pubblicizzate sono dell’1,30% per le carte personali nazionali e SEE, del 2,50% per American Express e del 2,90% per le altre carte personali e commerciali.
Le percentuali coincidono con quelle riportate nella pagina commerciale di Payment Tag.
Per questo la scelta tra i due strumenti dovrebbe basarsi soprattutto sulla gestione dell’incasso, anziché sulla ricerca di una differenza tariffaria che non emerge dalle condizioni pubbliche di riferimento.
LINK DI PAGAMENTO PERSONALIZZATI
myPOS: richiedi anticipi e saldi con un link
Invia al cliente un collegamento con l’importo già definito. Una soluzione per ordini su misura, acconti e pagamenti da ricevere prima della consegna.
✓ Importo preimpostato ✓ Nessun canone mensile
Esplora le soluzioni di incasso a distanza
Commissioni pubblicizzate dall’1,30% per carte personali nazionali e SEE; condizioni differenti per American Express e altre carte. Verificare eventuali componenti fisse.
Meglio un link fisso o una richiesta individuale?
Un collegamento riutilizzabile riduce il lavoro necessario per predisporre ogni pagamento, soprattutto quando l’attività vende ripetutamente articoli o servizi con prezzi prestabiliti.
La Richiesta di pagamento richiede invece la creazione di un nuovo collegamento per ogni operazione, ma permette di definire direttamente l’importo da incassare.
La differenza diventa importante quando il prezzo cambia da cliente a cliente.
Per un’attività che vende confezioni standard, un Payment Tag con importo fisso può essere sufficiente. Per un artigiano che realizza preventivi personalizzati, la Richiesta di pagamento consente di associare più facilmente l’incasso alla singola commessa.
Un’altra distinzione riguarda la comunicazione con il cliente. Il Payment Tag può essere inserito in un messaggio ricorrente o condiviso attraverso un canale commerciale. La Richiesta di pagamento viene normalmente inviata dopo aver concordato una vendita.
Payment Tag può sostituire un POS fisico?
Dipende da come l’attività riceve i pagamenti.
Se le vendite avvengono prevalentemente a distanza, un link può essere sufficiente per riscuotere gli importi con carta.
Quando invece il cliente si trova davanti al commerciante, un terminale POS consente di completare il pagamento direttamente con carta o smartphone contactless.
myPOS permette di utilizzare gli strumenti di pagamento online insieme ai terminali fisici collegati allo stesso account aziendale.
Un esercente che possiede già myPOS Go 2 può quindi valutare l’aggiunta delle funzioni di pagamento a distanza per ricevere anticipi o saldi prima dell’incontro con il cliente.
È importante ricordare che i pagamenti effettuati attraverso link rientrano nella categoria delle operazioni con carta non presente e possono avere commissioni differenti rispetto alle transazioni elaborate direttamente sul POS.
La distinzione vale anche quando si confrontano i POS con canone e a consumo: la tariffa pubblicizzata per il terminale fisico non deve essere automaticamente applicata ai pagamenti online.
Come vengono accreditati i pagamenti?
myPOS indica che gli incassi ricevuti attraverso Payment Tag e Richiesta di pagamento vengono accreditati immediatamente sul conto aziendale associato al servizio.
Questo consente all’esercente di verificare la disponibilità delle somme direttamente attraverso il proprio account.
L’accredito sul conto myPOS deve però essere distinto dall’eventuale trasferimento successivo verso un conto bancario esterno, che segue condizioni e costi propri.
Per chi riceve anticipi o pagamenti relativi a ordini personalizzati, la possibilità di controllare rapidamente l’esito della transazione può essere importante prima di avviare una lavorazione o organizzare una spedizione.
Quali precauzioni adottare quando si invia un link?
La prima riguarda l’importo richiesto.
Se il prezzo è stato concordato con il cliente, conviene utilizzare una richiesta con importo predefinito oppure verificare che la somma inserita attraverso Payment Tag corrisponda all’ordine.
È inoltre opportuno utilizzare una descrizione che consenta di riconoscere la vendita nei report.
Un secondo aspetto riguarda la comunicazione. Il cliente deve sapere che riceverà un collegamento myPOS per completare il pagamento e dovrebbe poter verificare l’importo prima dell’autorizzazione.
Infine, bisogna distinguere la conferma del pagamento dalla documentazione fiscale. La ricevuta della transazione non sostituisce automaticamente la fattura o il documento commerciale eventualmente richiesto.
Chi gestisce contemporaneamente vendite online e in negozio dovrebbe inoltre verificare come vengono registrati gli incassi attraverso i sistemi di pagamento per attività fisiche ed e-commerce, evitando di confondere i report finanziari con gli adempimenti fiscali.
Quale scegliere tra Payment Tag e Richiesta di pagamento?
myPOS Payment Tag è la soluzione più indicata quando si vuole condividere un collegamento riutilizzabile e ricevere pagamenti ripetuti. Può essere adatto a piccoli cataloghi, ordini attraverso messaggistica e servizi con importi prestabiliti.
La Richiesta di pagamento è preferibile quando ogni vendita ha un prezzo specifico, come nel caso di lavori su preventivo, anticipi e saldi concordati individualmente.
Entrambi i servizi prevedono un canone mensile specifico pari a zero e commissioni sui pagamenti ricevuti. Le condizioni pubbliche non mostrano differenze percentuali tra i due strumenti per le principali categorie di carte.
Per chi utilizza già un terminale myPOS, possono rappresentare un’estensione del sistema di incasso esistente. Chi invece riceve soltanto pagamenti a distanza può valutare questi servizi anche senza acquistare immediatamente un POS fisico.
Domande frequenti
Payment Tag e Richiesta di pagamento myPOS hanno le stesse commissioni?
Le pagine commerciali italiane indicano le stesse percentuali di riferimento per le principali categorie di carte. Occorre comunque verificare il tariffario completo e le condizioni applicabili al proprio account.
Posso utilizzare Payment Tag più volte?
Sì. Payment Tag è progettato per generare un collegamento riutilizzabile, che può essere condiviso con più clienti.
Serve acquistare un POS per utilizzare i link myPOS?
Non necessariamente. Gli strumenti di pagamento online possono essere utilizzati attraverso l’account aziendale myPOS, secondo i requisiti di attivazione previsti dal servizio.