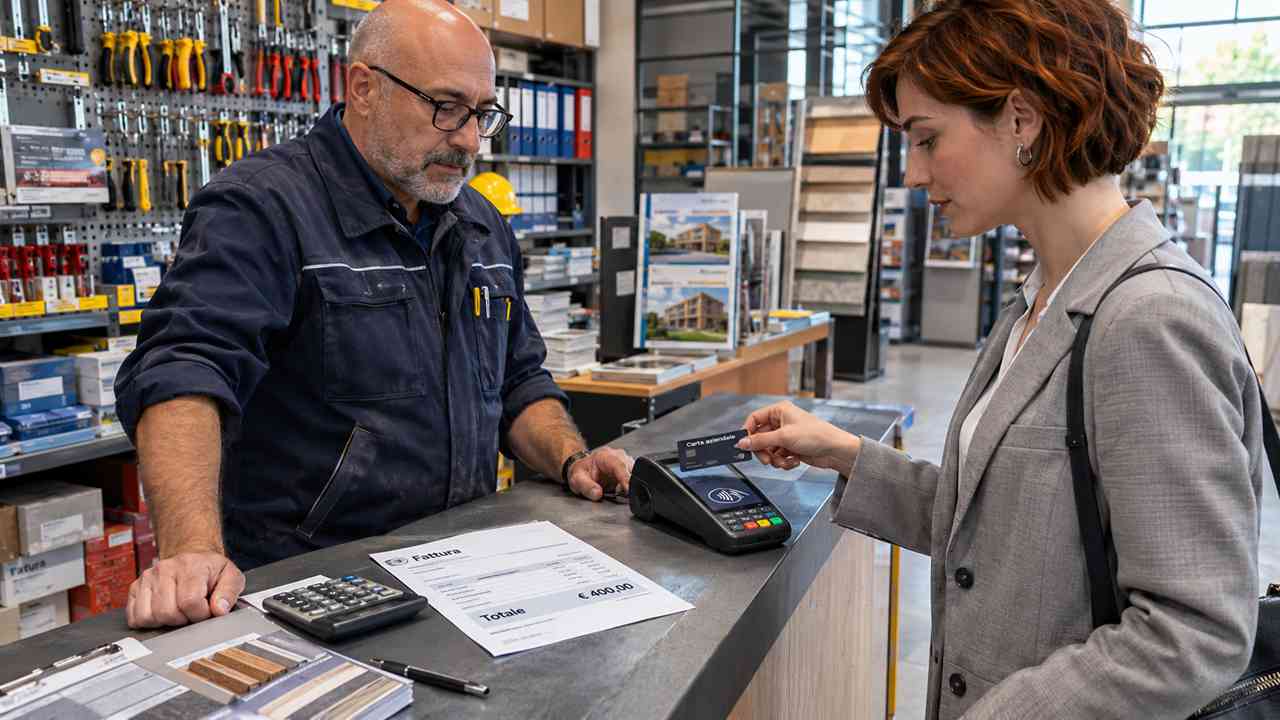
Un cliente paga una fattura da 400 euro utilizzando la carta della propria azienda. Per il commerciante, l’operazione sembra identica a un normale pagamento con carta, ma la commissione applicata può essere sensibilmente più elevata.
Molti operatori distinguono infatti le carte personali dalle carte business e corporate, applicando condizioni economiche specifiche a queste ultime.
La differenza interessa soprattutto le attività che lavorano con altre imprese: fornitori, grossisti, negozi di materiali professionali e commercianti che ricevono frequentemente pagamenti da titolari di carte aziendali.
Abbiamo confrontato le condizioni pubblicate da SumUp, Qonto e myPOS, considerando in particolare il trattamento delle carte commerciali. In questo caso, scegliere un POS sulla base della sola commissione minima pubblicizzata potrebbe portare a sottovalutare il costo effettivo degli incassi.
Perché le carte aziendali possono costare di più
Le carte business e corporate vengono emesse per gestire le spese di imprese, professionisti e organizzazioni.
Dal punto di vista dell’esercente, possono seguire condizioni differenti rispetto alle carte consumer utilizzate dai privati.
Le commissioni dipendono dal contratto con il gestore POS, dal circuito, dalla categoria della carta e, in alcuni casi, dal Paese di emissione.
Un terminale pubblicizzato con commissioni a partire dallo 0,8% potrebbe quindi applicare una tariffa superiore quando il cliente paga con una carta aziendale.
Questa distinzione riguarda il costo del servizio di accettazione. Non implica che il commerciante debba chiedere al cliente un pagamento aggiuntivo.
SumUp, Qonto e myPOS: confronto delle commissioni
Le condizioni standard pubblicate dai tre operatori mostrano proposte differenti.
| Operatore | Carte consumer idonee | Carte aziendali | Condizioni |
| SumUp | 1,95% | 1,95% | Piano a consumo, pagamenti in presenza |
| Qonto | 0,8% | 2,6% | POS collegato a conto Qonto |
| myPOS | Da 1,20% | Maggiorazione di 1,35 punti sul tasso base nel piano Standard per carte business domestiche e SEE | Condizioni secondo circuito e categoria |
Le percentuali si riferiscono ai listini pubblici consultati e non includono eventuali condizioni personalizzate. Per myPOS la maggiorazione deve essere sommata alla tariffa di riferimento applicabile; l’eventuale componente fissa e le condizioni complete vanno controllate nel contratto.
SumUp: commissione uniforme nel piano a consumo
Nel piano standard a consumo, SumUp applica l’1,95% ai pagamenti in presenza, comprese le carte premium e American Express secondo il listino italiano.
La tariffa non richiede un canone mensile e si applica alle transazioni elaborate con i terminali compatibili.
Per un’attività che riceve frequentemente pagamenti con carte aziendali, la possibilità di conoscere in anticipo la percentuale standard può semplificare la valutazione dei costi.
SumUp propone anche Pagamenti Plus, con un canone di 19 euro al mese e commissioni ridotte sulle transazioni idonee. Tuttavia, le carte premium, internazionali e American Express seguono condizioni specifiche: non bisogna quindi presumere che la commissione promozionale dello 0,95% si applichi a tutte le carte business.
Chi lavora prevalentemente con clienti aziendali dovrebbe verificare la composizione degli incassi prima di sottoscrivere il piano a pagamento.
Per quanto riguarda l’hardware, SumUp mette a disposizione terminali autonomi come Solo e dispositivi da collegare allo smartphone, oltre alle soluzioni con stampante.
COMMISSIONI SULLE CARTE AZIENDALI
SumUp: 1,95% anche sulle carte premium
Nel piano a consumo, una commissione standard dell’1,95% anche per American Express e carte premium, senza canone mensile.
✓ Tariffa standard uniforme ✓ Zero canone
Consulta dispositivi e condizioni
Qonto: 0,8% sulle carte consumer UE, 2,6% sulle business
Qonto pubblicizza una commissione dello 0,8% sulle carte consumer europee, ma distingue esplicitamente i pagamenti effettuati con carte aziendali e carte extra-UE.
Per queste categorie, il listino standard indica il 2,6%.
È una differenza da considerare quando si valutano i terminali Pocket e Pro, entrambi collegati al conto business Qonto.
Il servizio presenta altri elementi che possono interessare un’impresa: gli incassi vengono accreditati sul conto Qonto il giorno lavorativo successivo e associati automaticamente alle transazioni.
La gestione integrata dei pagamenti con POS Qonto può essere interessante per chi utilizza già il conto per la propria attività.
Il vantaggio economico della commissione dello 0,8%, però, riguarda le carte idonee. Se una quota consistente degli incassi proviene da carte corporate, il costo complessivo può aumentare.
Qonto richiede inoltre un conto business per acquistare e utilizzare i propri terminali, quindi occorre considerare anche il canone del piano scelto.
POS E CONTO BUSINESS QONTO
Qonto: quanto costa incassare con carte aziendali?
0,8%*
Carte consumer UE
2,6%
Carte business ed extra-UE
*Tariffa consumer UE nei piani idonei. Conto Qonto richiesto, con relativi costi.
Verifica tariffe e piani disponibili
myPOS: maggiorazioni specifiche per le carte commerciali
myPOS utilizza un sistema tariffario che distingue le categorie di carte.
Nel piano Standard, privo di canone mensile obbligatorio, la commissione di riferimento sui pagamenti in presenza parte dall’1,20%.
Per le carte business domestiche e dello Spazio economico europeo viene indicata una maggiorazione di 1,35 punti percentuali rispetto alla tariffa base applicabile.
Il risultato, considerando una base dell’1,20%, è una commissione percentuale del 2,55%. Il valore effettivo deve comunque essere verificato nelle condizioni contrattuali, anche per l’eventuale componente fissa.
Per altre categorie di carte, myPOS prevede ulteriori maggiorazioni.
Questa struttura rende importante conoscere il tipo di carte utilizzate dai clienti. Un negozio che riceve soprattutto pagamenti consumer può avere costi differenti da un grossista che lavora prevalentemente con imprese.
myPOS propone anche il piano Plus, con canone mensile di 17,90 euro e commissioni ridotte sulle transazioni idonee. Anche in questo caso le carte business seguono maggiorazioni specifiche.
I terminali comprendono modelli compatti come myPOS Go 2 e dispositivi più evoluti, con accredito degli incassi sul conto aziendale myPOS.
COMMISSIONI myPOS STANDARD
myPOS: verifica i costi delle carte business
Commissioni a partire dall’1,20% per le carte idonee. Sulle carte business domestiche e SEE si applica una maggiorazione di 1,35 punti percentuali rispetto alla tariffa base prevista.
✓ Piano Standard senza canone obbligatorio
Consulta terminali e tariffe
Le commissioni effettive dipendono dalla carta e dal piano, con possibili componenti fisse e ulteriori maggiorazioni. Verificare il tariffario applicabile.
Quale POS conviene se i clienti pagano soprattutto con carte business?
La risposta dipende dal peso delle carte aziendali sul totale degli incassi.
SumUp può essere interessante quando si cerca una commissione standard uniforme per i pagamenti in presenza, comprese le carte commerciali, nel piano a consumo.
Qonto presenta condizioni più favorevoli sulle carte consumer UE, ma applica una percentuale superiore alle business. Può quindi essere adatto a un’attività che riceve prevalentemente pagamenti da privati e utilizza già il conto Qonto.
myPOS distingue diverse categorie di carte e permette di scegliere tra un piano Standard e un piano con canone. La valutazione richiede un controllo delle maggiorazioni effettive e della composizione degli incassi.
Per un commerciante che vende soprattutto ad altre imprese, confrontare esclusivamente le commissioni minime pubblicizzate rischia di fornire un risultato poco rappresentativo.
Le carte aziendali hanno tutte la stessa commissione?
Non necessariamente. Le condizioni possono cambiare in base al circuito, al Paese di emissione e alla classificazione della carta.
Una carta business emessa nello Spazio economico europeo può seguire una tariffa differente rispetto a una carta corporate emessa fuori dall’Europa.
Anche le carte premium possono avere condizioni specifiche, soprattutto nei piani che prevedono commissioni agevolate soltanto per alcune categorie.
È quindi opportuno chiedere al fornitore un prospetto che distingua chiaramente le tariffe applicate ai diversi tipi di carta.
Come verificare quanto si paga realmente
Il primo controllo riguarda il rendiconto del POS.
Gli operatori mettono a disposizione report delle transazioni e delle commissioni, attraverso i quali è possibile ricostruire il costo degli incassi.
Se il gestore distingue le carte consumer dalle commerciali, il commerciante può valutare quanto incidono queste ultime sulla spesa complessiva.
Un secondo elemento riguarda gli eventuali costi fissi. Un POS con commissioni ridotte ma canone mensile può risultare meno conveniente di una soluzione a consumo quando il volume delle transazioni è contenuto.
Il confronto tra POS in abbonamento e POS a consumo rimane quindi importante, ma deve essere effettuato utilizzando le tariffe realmente applicabili alle carte ricevute.
Bisogna infine considerare gli accrediti. Qonto e myPOS collegano i terminali ai rispettivi conti business, mentre SumUp mette a disposizione anche un proprio conto aziendale.
Le modalità di trasferimento del denaro verso conti esterni e gli eventuali costi associati possono incidere sulla scelta.
Un POS può applicare commissioni differenti a due carte dello stesso circuito?
Sì. Due carte Mastercard, per esempio, possono appartenere a categorie differenti: una consumer e una business.
Il circuito di pagamento rappresenta soltanto uno degli elementi utilizzati per determinare la tariffa.
Per questo il commerciante potrebbe pagare commissioni differenti anche quando entrambi i clienti utilizzano carte dello stesso marchio.
Le condizioni economiche devono essere verificate nel contratto con l’operatore e nei report disponibili nell’area riservata.
Quale scegliere tra SumUp, Qonto e myPOS?
Per un’attività che incassa frequentemente con carte aziendali e desidera una tariffa standard facilmente prevedibile, SumUp a consumo merita una prima valutazione. La commissione dell’1,95% sui pagamenti in presenza include anche le carte premium e American Express secondo il listino pubblicato.
Qonto è più interessante quando la maggior parte dei pagamenti riguarda carte consumer europee e l’esercente utilizza già il conto business. La tariffa del 2,6% sulle carte aziendali deve però essere considerata nel confronto.
myPOS può rappresentare un’alternativa per chi preferisce un terminale autonomo collegato al conto aziendale e vuole scegliere tra piani tariffari differenti. Le maggiorazioni sulle carte commerciali richiedono un esame attento delle condizioni.
La scelta finale dovrebbe basarsi sui rendiconti degli incassi e sulle categorie di carte effettivamente utilizzate dai clienti, anziché sulla sola commissione minima indicata nelle offerte commerciali.
Carte aziendali: quale POS conviene?
Confronta le commissioni per i pagamenti business e scopri le condizioni dei tre operatori.
SumUp
Commissione standard
1,95%
Anche carte premium e American Express nel piano a consumo.
Canone: 0 €
Tariffa: uniforme nel piano standard
Per chi riceve spesso pagamenti con carte aziendali e premium.
Qonto
Carte business ed extra-UE
2,6%
Commissione dello 0,8% sulle carte consumer UE nei piani idonei.
Canone POS: 0 € aggiuntivi
Requisito: conto Qonto attivo
Per chi utilizza già Qonto e vuole incassi integrati nel conto.
myPOS
Carte business domestiche e SEE
2,55%*
Tariffa indicativa con base 1,20% e maggiorazione di 1,35 punti.
Canone: 0 € nel piano Standard
Tariffa: variabile per categoria di carta
Per chi vuole confrontare le tariffe per circuito e tipologia di carta.
*myPOS: 2,55% è il risultato indicativo di una base dell’1,20% più 1,35 punti percentuali per carte business domestiche e SEE; possono applicarsi componenti fisse e altre maggiorazioni. Qonto: lo 0,8% riguarda le carte consumer UE nei piani idonei; Starter prevede condizioni differenti e il conto business può avere un canone. SumUp: 1,95% nel piano standard a consumo. Verificare sempre i tariffari aggiornati.
Domande frequenti
Le commissioni POS sono più alte sulle carte aziendali?
Dipende dal gestore. Alcuni operatori applicano tariffe specifiche alle carte business e corporate, mentre altri prevedono una commissione uniforme nel piano standard.
Qonto applica lo 0,8% anche alle carte business?
No. Il listino standard italiano indica lo 0,8% per le carte consumer UE e il 2,6% per quelle aziendali ed extra-UE.
SumUp applica l’1,95% anche alle carte aziendali?
Nel piano a consumo, SumUp indica una commissione standard dell’1,95% sui pagamenti in presenza, comprese le carte premium e American Express. Le condizioni dei piani a pagamento devono essere verificate separatamente.